承压与分化 上半年汽车零部件出口微降0.54%背后的产业变局
据中国卡车网及相关行业统计数据显示,2025年上半年我国汽车零部件出口额同比微降0.54%。这一看似极小的波动幅度,放在近年来高速增长的外贸大背景下,却释放出值得深思的信号。从持续多年的两位数增长到如今的小幅回调,中国汽车零部件产业正经历一场由外部环境变化与内部结构升级共同作用下的深度调整。
一、数据背后的多重推手
0.54%的降幅在统计学上几乎可以视为持平,但它标志着近年来汽车零部件出口高速增长阶段的阶段性终结。造成这一变化的原因可以从三个维度加以审视。
首先是全球贸易环境的不确定性。2025年以来,部分主要经济体继续推行贸易保护主义政策,针对中国制造的汽车零部件加征关税或设置非关税壁垒,直接抬高了中国产品的出口成本。与此一些跨国车企出于供应链安全和地缘政治考量,加速推进“近岸外包”和“友岸外包”策略,将部分采购订单转向墨西哥、东欧及东南亚地区的供应商,对中国零部件企业的传统出口份额形成挤压。
其次是海外市场需求的结构性波动。欧洲作为中国汽车零部件的第二大出口市场,其新能源汽车补贴退坡及经济增长放缓,导致终端汽车产销不及预期,从而传导至上游零部件采购环节。北美市场方面,电动化转型节奏的调整使得部分传统零部件需求下滑,而新兴零部件的需求增量尚未能完全填补缺口。
第三是汇率与价格因素的影响。上半年人民币兑美元及欧元的汇率波动,在一定程度上影响了以美元计价的出口统计数据。国际原材料价格的回调虽降低了生产成本,但也使出口单价承受了一定下行压力。
二、结构性分化加剧:谁在逆势增长
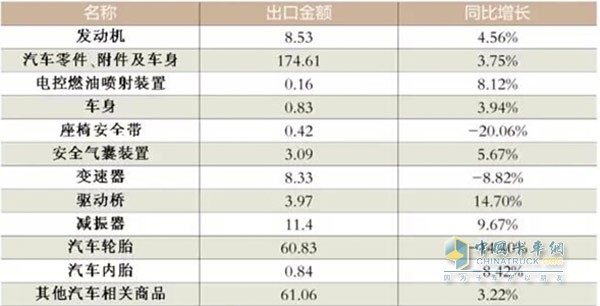
尽管总量微降,但出口结构内部的分化态势十分显著。传统燃油车零部件——如发动机部件、传动系统、排气系统等——出口普遍承压,部分品类降幅超过5%。这与全球燃油车销量逐步见顶、主机厂削减传统平台产能的趋势一致。
与之形成鲜明对比的是,新能源汽车相关零部件出口继续保持韧性。动力电池、驱动电机、电控系统以及轻量化车身件等品类实现了逆势增长。尤其是动力电池领域,中国企业凭借技术成熟度和规模成本优势,在欧洲和东南亚市场持续扩大份额。据行业机构测算,上半年锂电池出口额同比增长仍然保持在可观的双位数区间,成为支撑整体出口大盘、使其免于大幅下滑的关键力量。
汽车电子类零部件表现同样亮眼。随着智能驾驶和智能座舱在全球范围的加速渗透,域控制器、车载传感器、毫米波雷达等产品的出口需求旺盛。中国企业在这些领域的快速迭代和成本优势,使其在全球供应链中的地位稳步提升。
三、从“量的扩张”到“质的突围”
将视野拉长来看,0.54%的微降并不应被简单解读为衰退信号,它更像是中国汽车零部件产业从规模扩张转向高质量发展的一个分水岭。
过去十年,中国零部件出口的增长很大程度上依赖于成本优势和跨国车企的全球化采购。而当前,产业正面临从“卖产品”向“卖技术、卖品牌、卖服务”的转型关键期。一批头部零部件企业已在海外设立研发中心和制造基地,通过本地化生产规避贸易壁垒、贴近客户需求。这种“走出去”的模式升级,短期内可能体现为出口统计增速放缓甚至下降,但长期来看有助于企业在全球价值链中占据更有利的位置。
与此国内市场竞争的加剧也在倒逼零部件企业加大研发投入、提升产品附加值。那些具备同步开发能力、能够参与主机厂前期设计的供应商,正在获得更多的议价空间和订单倾斜。出口数据的短期波动,恰恰为行业提供了一次优胜劣汰、提升集中度的契机。
四、下半年展望与应对之策
展望下半年,汽车零部件出口仍将面临复杂多变的外部环境。贸易摩擦的风险未见消退,海外市场需求回暖的力度尚待观察。但积极的支撑因素同样存在:一方面,新能源汽车出口带动下的零部件协同出海效应将持续释放;另一方面,多家国际车企正在加快中国本土化研发和采购布局,为国内优质供应商创造了新的合作窗口。
对于零部件企业而言,当务之急是在三个方向上发力:第一,加速市场多元化布局,在巩固欧洲、北美传统市场的积极开拓中东、拉美、东南亚及“一带一路”沿线市场;第二,坚定推进技术升级,在电动化、智能化赛道上打造难以替代的产品竞争力;第三,深化全球化运营能力,从单纯的产品出口转向技术输出与本地化制造并重,增强供应链的抗风险韧性。
0.54%的微降恰如一个提醒:中国汽车零部件出口已经告别了粗放增长的时代,正在步入一个更加考验内功的新阶段。唯有主动以变应变,方能在全球产业的震荡中站稳脚跟、赢得上升空间。
如若转载,请注明出处:http://www.msclpj.com/product/53.html
更新时间:2026-10-05 15:03:16